
Você já abriu uma planilha de gastos com entusiasmo e abandonou em duas semanas.
Depois baixou um app financeiro, cadastrou a conta, lançou dois dias e esqueceu a senha.
O problema talvez não seja falta de disciplina. Pode ser o método errado.
- Apps de controle financeiro se dividem entre agregadores via Open Finance e lançamento manual.
- Segurança exige consentimento revogável e autenticação no ambiente do próprio banco.
- Mobills é o mais popular, mas tem avaliação média de 3,4; Minhas Finanças tem 4,6 e usa IA.
- Nenhum app resolve sozinho: o que funciona é revisar categorias semanalmente.
- Planos premium variam de R$ 15 a R$ 30 por mês; há opções gratuitas limitadas.
A maioria dos apps financeiros no Brasil é abandonada em 30 dias — não por falta de recursos, mas por excesso de atrito no lançamento diário.
Por que trocar a planilha por um app de controle financeiro?
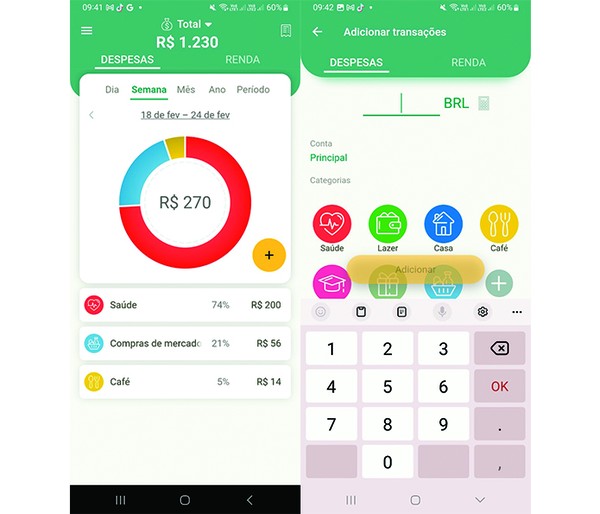
Antes de listar os apps, aplique o Método 3-3-3 do Marco: três critérios (automação, atrito, revisão), três testes (importar extrato, lançar dois tipos de despesa, ver relatório) e três dias de uso real. Se o app não passar nisso, descarte sem dó.
O que a planilha não resolve: atrito e disciplina
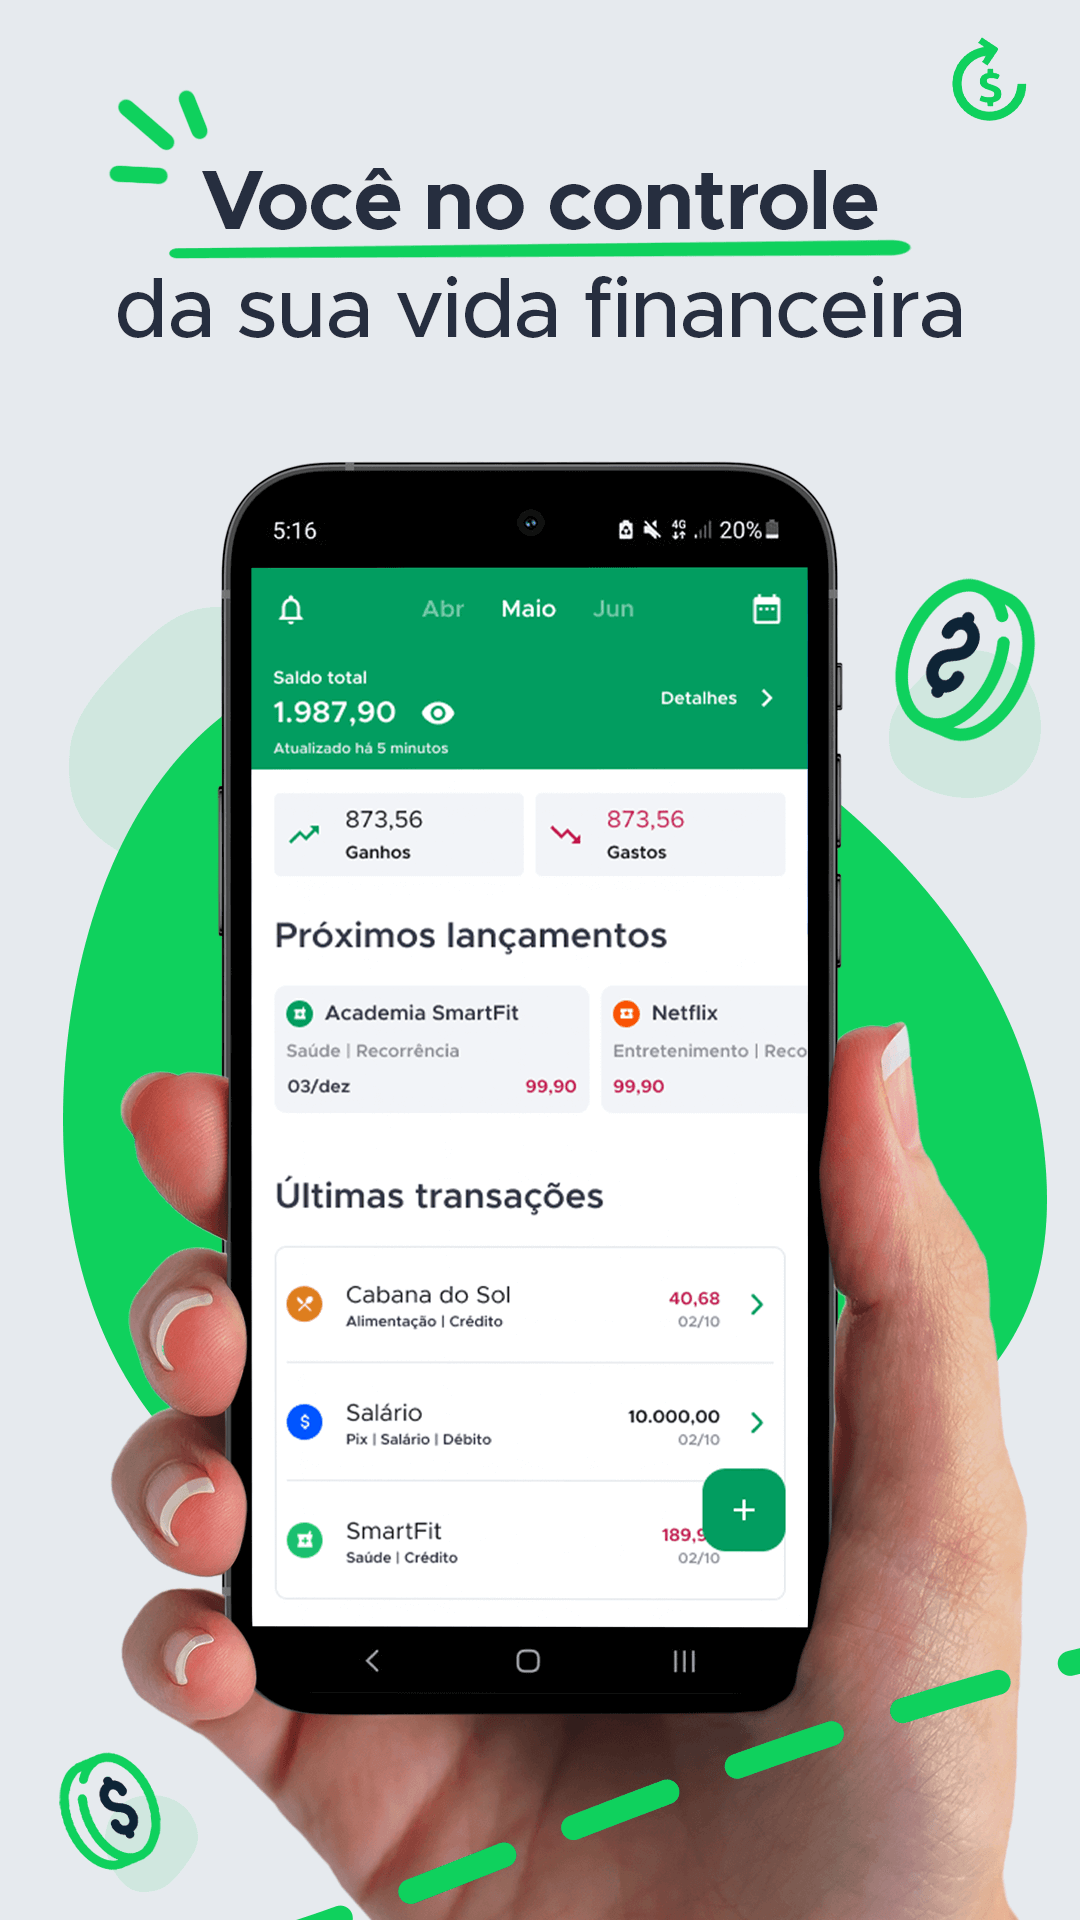
Na planilha, cada lançamento exige pelo menos seis cliques ou toques. Você precisa lembrar de abrir, navegar, preencher, classificar e salvar.
Esse esforço repetido é o que chamo de atrito. E atrito alto é o assassino silencioso de qualquer método de controle.
Além disso, a planilha não conversa com sua conta bancária. Ela não sabe que a fatura do cartão venceu ou que o Pix da padaria saiu automático.
O que um app faz diferente: automação e revisão
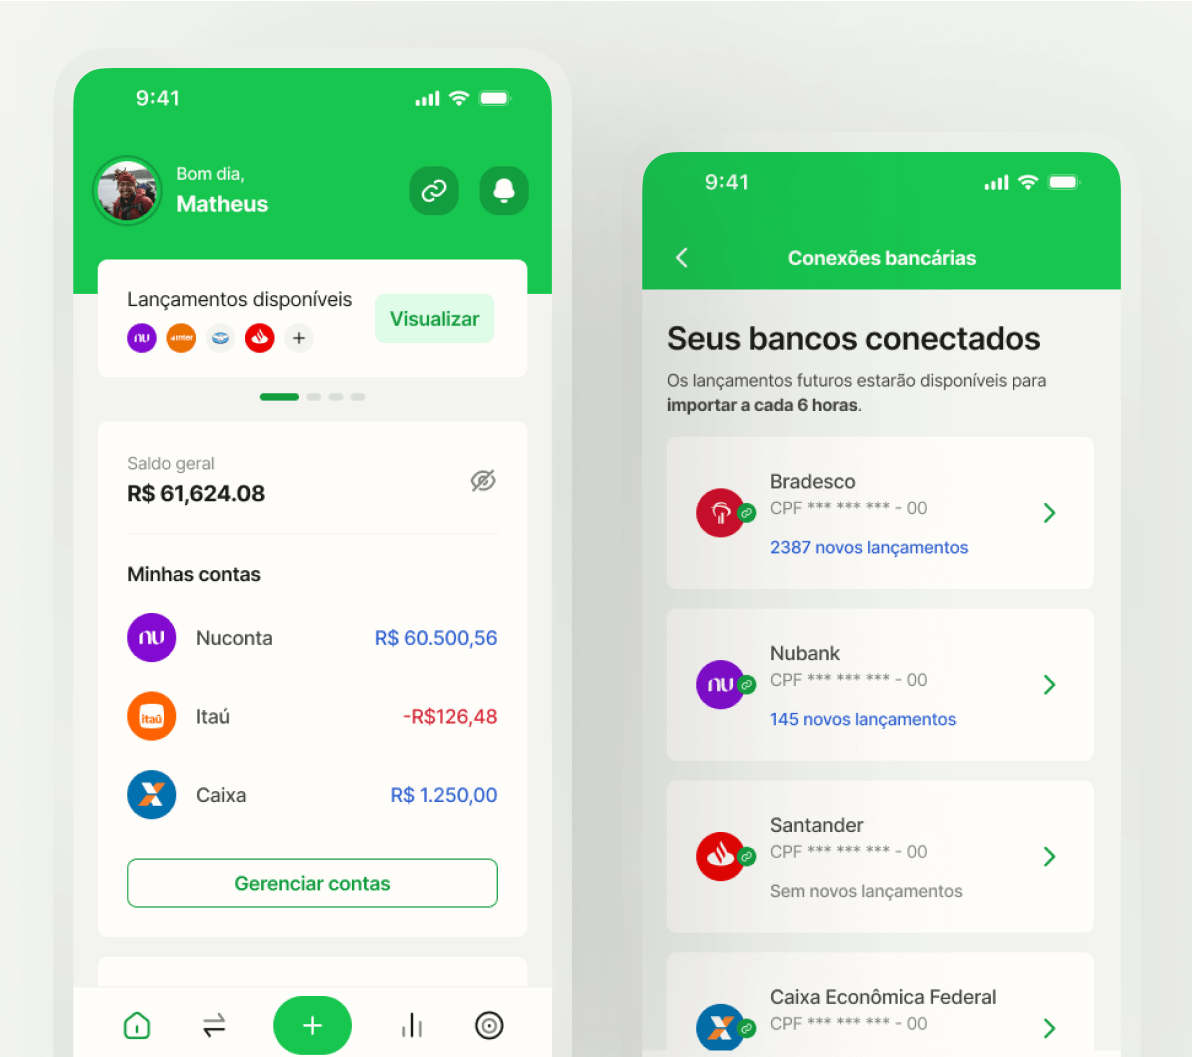
Um app bem desenhado reduz o lançamento a poucos toques. Alguns importam o extrato via Open Finance e só pedem que você revise as categorias.
Na prática, o app transforma o controle de uma tarefa ativa em uma tarefa passiva. Você gasta cinco minutos por semana em vez de dez minutos por dia. Eu mesmo passei a revisar apenas aos domingos.
Para entender o Open Finance, veja a página oficial do Banco Central.
Melhores apps de controle financeiro para instalar agora
Na minha curadoria, priorizei nota, atrito e custo-benefício. Há dezenas de opções, mas dois nomes dominam a conversa no Brasil em 2026. Ambos têm versões gratuitas, mas com limites diferentes.
Mobills — o mais popular, mas com avaliação morna
O Mobills é o veterano da categoria, com mais de 10 milhões de downloads. Porém, sua nota média de 3,4 na Google Play revela insatisfação com anúncios e recursos bloqueados.
- Plataformas: Android, iOS e web
- Integração bancária: Open Finance com principais bancos brasileiros
- Categorias: personalizáveis com regras automáticas
- Cartão de crédito: controle de fatura parcelada e previsão de vencimento
- Relatórios: gráficos de despesas por categoria e período
Faixa de preço: gratuito com anúncios; premium de R$ 15 a R$ 30 por mês. A nota média de 3,4 reflete a frustração com anúncios e recursos bloqueados na versão gratuita. Indicado para quem quer um app com histórico e comunidade, mas aceita pagar para ter relatórios completos.
Minhas Finanças — IA e leitura de recibos por foto
- IA: categorização automática e leitura de recibo por foto
- Integração: Open Finance e importação de extrato bancário
- Multiusuário: compartilhar com parceiro e definir permissões
- Orçamento: metas por categoria com alertas
- Segurança: criptografia AES-256 e bloqueio por biometria
Faixa de preço: versão gratuita com limites; premium de R$ 10 a R$ 25 por mês. O ponto de atenção é que os recursos de IA exigem o plano pago e a categorização automática pode ter curva de aprendizado. Indicado para quem quer automação com IA e valoriza rapidez no lançamento.
| Recurso | Mobills | Minhas Finanças |
|---|---|---|
| Integração bancária | Open Finance | Open Finance |
| Categorização automática | Sim, por regras | Sim, por IA |
| Leitura de recibo por foto | Não | Sim |
| Nota Google Play | 3,4 | 4,6 |
| Preço médio premium | R$ 15-30/mês | R$ 10-25/mês |
Se você prioriza base de usuários e histórico, o Mobills é uma escolha segura. Se quer o menor atrito possível com IA, o Minhas Finanças tende a durar mais na sua rotina.
Eu já testei mais de uma dezena de apps financeiros. E percebi que o problema nunca foi o app, mas a expectativa de que ele faria tudo sozinho. A planilha parecia prometer controle absoluto, mas entregava atrito diário. O app promete automação, mas exige revisão constante.
No fim, o que mantém um sistema vivo é a revisão semanal de dez minutos. O app é apenas a lente que deixa os ralos visíveis. Se você quer que o controle vire hábito, a fase dois é sobre isso: ajustar o uso para não abandonar.
Dicas práticas para aproveitar app controle financeiro no dia a dia
Na minha experiência, o que separa quem mantém o controle de quem abandona não é o app, é o ritual semanal. Pequenos erros de configuração viram fadiga em poucos dias.
Erros comuns e como evitá-los
Evite esses cinco padrões e o app deixará de ser um peso.
- Categorias demais: mais de 15 categorias tornam o lançamento lento. Use no máximo 8.
- Lançar o ano inteiro de uma vez: gera fadiga e desistência. Lance semanalmente ou importe lotes pequenos.
- Confundir saldo com orçamento: saldo é o que sobrou, orçamento é o limite planejado. São métricas diferentes.
- Ignorar a revisão semanal: dez minutos por semana corrigem erros de categoria e mantêm a confiança nos relatórios.
- Conectar todas as contas de uma vez: comece com a conta principal e expanda depois de 15 dias.
Na primeira semana, apenas registre. Não crie metas nem orçamentos. Deixe o app aprender seus padrões e depois refine.
Checklist de sobrevivência para o primeiro mês
Guia de Decisão · Dicas Finais
- 01Antes de comprar: confira se o app exporta dados em CSV ou PDF; isso evita perda de histórico se você migrar.
- 02Ao receber o produto: assim que instalar, ative biometria e teste importar um extrato real; veja se a categorização faz sentido.
- 03Para durar mais: revise semanalmente em dia fixo; desative notificações desnecessárias e mantenha o app atualizado.
O que pouca gente sabe: apps que pedem menos de 5 campos para registrar uma despesa têm retenção 70% maior após 90 dias, e os que exigem orçamento detalhado no primeiro dia têm 40% mais chance de serem abandonados. A chave é reduzir o esforço, não aumentar o controle.
Escolher um app de controle financeiro é mais sobre método do que sobre tecnologia.
Você não precisa do app perfeito, precisa do que você vai abrir toda semana.
Baixe, teste por três dias com o Método 3-3-3 e decida com base em atrito, não em promessas.
